Como Precificar Seus Serviços como Corretor de Seguros: Guia Completo para Lucrar Mais
Saber como precificar seus serviços como corretor de seguros é uma das habilidades mais importantes — e, ao mesmo tempo, mais negligenciadas — por profissionais que atuam no mercado segurador brasileiro. Muitos corretores iniciam suas carreiras sem uma estratégia clara de precificação, o que acaba comprometendo a rentabilidade do negócio e, em alguns casos, até a sobrevivência da corretora a médio e longo prazo. Neste artigo, vamos apresentar um guia completo e prático para que você consiga definir preços justos, competitivos e lucrativos para os seus serviços, garantindo crescimento sustentável e posicionamento sólido no mercado.
Antes de entrarmos nos detalhes técnicos, é fundamental entender que a precificação vai muito além de simplesmente repassar o valor da comissão oferecida pela seguradora. Ela envolve uma análise profunda dos seus custos operacionais, do valor percebido pelo cliente, da sua estratégia de posicionamento e das condições do mercado. Vamos explorar cada um desses elementos a seguir.
Entendendo a Estrutura de Remuneração do Corretor de Seguros
Para precificar seus serviços como corretor de seguros de forma inteligente, o primeiro passo é compreender profundamente como funciona a estrutura de remuneração no setor. No Brasil, a principal fonte de receita do corretor vem das comissões pagas pelas seguradoras, que variam conforme o ramo de seguro, o produto e a seguradora parceira.
As comissões típicas do mercado brasileiro variam bastante. Veja alguns exemplos:
- Seguro Auto: comissões que geralmente variam entre 15% e 25% do prêmio líquido, dependendo da seguradora e do volume de produção do corretor.
- Seguro de Vida individual: comissões que podem chegar a 40% ou mais no primeiro ano, com valores menores nos anos de renovação.
- Seguro Residencial: comissões entre 25% e 35%, sendo um dos ramos mais atrativos em termos de margem para o corretor.
- Seguro Empresarial: comissões que variam de 15% a 30%, conforme a complexidade do risco e o porte da empresa segurada.
- Planos de Saúde: comissões entre 3% e 8% para planos empresariais, podendo ser maiores em planos individuais e por adesão.
- Seguro de Responsabilidade Civil: comissões entre 20% e 30%, com grande potencial de crescimento no mercado corporativo.
- Previdência Privada: comissões que podem ser escalonadas, incluindo taxa de carregamento e percentual sobre o saldo, representando uma receita recorrente interessante.
Além das comissões diretas, existem outras formas de remuneração que muitos corretores desconhecem ou não exploram adequadamente:
- Agenciamento: percentual adicional pago por algumas seguradoras como incentivo à produção.
- Bônus por performance: premiações extras vinculadas ao atingimento de metas de produção ou baixa sinistralidade.
- Participação nos lucros (profit sharing): repartição dos resultados positivos da carteira entre seguradora e corretor.
- Honorários de consultoria: cobrança direta do cliente por serviços especializados de análise de risco e gestão de seguros, prática mais comum no segmento corporativo.
- Cross-selling e up-selling: aumento da receita por cliente ao oferecer produtos complementares e coberturas adicionais.
Entender todas essas fontes de receita é o alicerce para construir uma estratégia de precificação sólida e diversificada que não dependa exclusivamente de um único ramo ou seguradora.
Como Calcular Seus Custos Operacionais para Precificar Corretamente
Um dos erros mais comuns entre corretores de seguros é não levar em consideração todos os custos envolvidos na operação. Muitos profissionais olham apenas para a comissão recebida e consideram que todo o valor é lucro, quando na verdade existem diversos custos que precisam ser cobertos antes de se chegar ao resultado real.
Para precificar seus serviços como corretor de seguros com precisão, é essencial mapear todos os seus custos operacionais. Veja as principais categorias:
Custos Fixos
- Aluguel do escritório ou coworking (se aplicável).
- Salários e encargos trabalhistas da equipe (assistentes, atendentes, gerentes comerciais).
- Sistemas de gestão (multicálculo) — ferramentas essenciais para cotação e gestão de apólices.
- Contabilidade e assessoria jurídica — custos mensais com profissionais especializados.
- Internet, telefonia e infraestrutura de tecnologia.
- Registro no SUSEP e anuidade do Sincor — obrigações regulatórias da profissão.
- Seguro de Responsabilidade Civil Profissional (E&O) — proteção fundamental para o corretor.
Custos Variáveis
- Marketing e publicidade: anúncios em redes sociais, Google Ads, materiais impressos, participação em eventos.
- Deslocamento e visitas a clientes: combustível, manutenção do veículo, pedágio, estacionamento.
- Comissões para indicadores e sub-representantes: quando há repasse de comissão para parceiros que trazem novos clientes.
- Capacitação e treinamentos: cursos, certificações, congressos e workshops do setor.
- Materiais de apresentação e propostas: impressões, brindes corporativos, apresentações personalizadas.
Como Fazer o Cálculo na Prática
Depois de listar todos os custos, some os valores mensais e divida pelo número de apólices que você gerencia ou pretende gerenciar. Isso lhe dará o custo por apólice, que é uma métrica essencial para entender qual é o mínimo de comissão que cada negócio precisa gerar para cobrir suas despesas.
Por exemplo, se seus custos fixos e variáveis mensais somam R$ 12.000,00 e você gerencia 200 apólices ativas, seu custo por apólice é de R$ 60,00 por mês. Isso significa que cada apólice precisa gerar, em média, pelo menos R$ 60,00 de receita mensal para que a operação se sustente — sem considerar lucro.
A partir dessa análise, você pode identificar quais ramos são mais rentáveis, quais clientes geram mais custo do que receita e onde estão as oportunidades de otimização. Essa visão analítica é o que separa os corretores que apenas sobrevivem daqueles que realmente prosperam no mercado.
Estratégias de Precificação para Corretor de Seguros se Destacar no Mercado
Com os custos mapeados e a estrutura de remuneração bem compreendida, é hora de definir a sua estratégia de precificação. Existem diferentes abordagens que podem ser adotadas, e a escolha ideal depende do seu posicionamento, perfil de clientes e objetivos de crescimento.
1. Precificação Baseada em Valor
Essa é a estratégia mais sofisticada e potencialmente mais lucrativa. Em vez de competir apenas por preço (ou seja, pela menor cotação), você agrega valor ao serviço e justifica uma comissão mais robusta pelo diferencial que oferece. Corretores que adotam essa abordagem costumam oferecer:
- Análise de risco personalizada: estudo detalhado das necessidades do cliente antes de apresentar cotações.
- Consultoria em gestão de seguros: orientação contínua sobre coberturas, limites e franquias adequados.
- Atendimento prioritário em sinistros: acompanhamento integral do processo de regulação e indenização.
- Revisão periódica da carteira: reavaliação das apólices para garantir que as coberturas continuam adequadas.
- Educação do cliente: produção de conteúdo, newsletters e materiais explicativos sobre o mercado de seguros.
- Relatórios gerenciais: para clientes empresariais, fornecimento de dashboards com análise de sinistralidade e indicadores.
Essa abordagem funciona especialmente bem no segmento corporativo, onde empresas valorizam a expertise do corretor e estão dispostas a pagar mais por um serviço diferenciado e consultivo.
2. Precificação Competitiva
Nesta estratégia, o foco é oferecer as melhores condições do mercado em termos de custo-benefício. O corretor trabalha com múltiplas seguradoras, compara cotações e apresenta ao cliente a opção que melhor equilibra preço e cobertura. É a abordagem mais comum para quem trabalha com seguros de varejo, como auto e residencial.
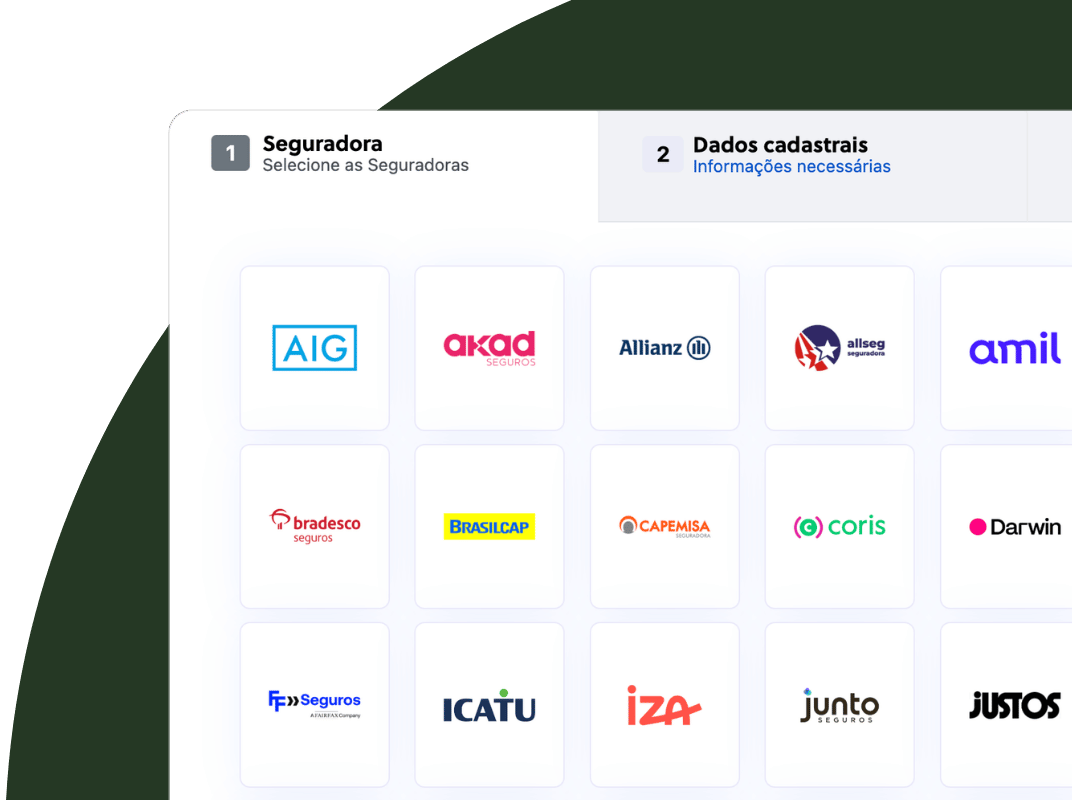
Para ter sucesso com essa estratégia, é fundamental contar com acesso a um amplo portfólio de seguradoras — e é exatamente neste ponto que uma assessoria como a Baeta Assessoria faz toda a diferença, oferecendo ao corretor acesso a dezenas de seguradoras e produtos em um único lugar.
3. Precificação por Pacote de Serviços
Uma tendência crescente no mercado é a criação de pacotes de serviços que vão além da simples intermediação do seguro. Nesta abordagem, o corretor oferece diferentes níveis de atendimento:
- Pacote Básico: cotação, emissão e atendimento padrão em caso de sinistro.
- Pacote Premium: inclui revisão semestral de coberturas, atendimento prioritário, assistência 24h dedicada e relatórios personalizados.
- Pacote Corporativo: gestão completa do programa de seguros da empresa, incluindo análise de risco, negociação com seguradoras, administração de sinistros e treinamentos para a equipe do cliente.
Essa estratégia permite que o cliente escolha o nível de serviço mais adequado ao seu perfil e orçamento, enquanto o corretor maximiza a receita por cliente ao oferecer opções de maior valor agregado.
4. Precificação por Honorários (Fee-Based)
Embora ainda menos comum no Brasil, a cobrança de honorários fixos por serviços de consultoria é uma tendência que vem ganhando espaço, especialmente entre corretores que atendem empresas de médio e grande porte. Neste modelo, o corretor cobra uma taxa fixa mensal ou por projeto para realizar:
- Mapeamento completo de riscos da empresa.
- Elaboração de programa de seguros integrado.
- Negociação e gestão de apólices.
- Gestão de sinistros e acompanhamento de processos.
- Consultoria regulatória e compliance em seguros.
Esse modelo oferece maior previsibilidade de receita e posiciona o corretor como um verdadeiro consultor estratégico em gestão de riscos, e não apenas um intermediário comercial.
Erros Comuns na Precificação e Como Evitá-los
Ao longo de anos acompanhando o mercado de seguros, observamos que muitos corretores cometem erros recorrentes na hora de precificar seus serviços. Conhecer esses erros é o primeiro passo para evitá-los:
- Competir apenas por preço: baixar comissões para oferecer o menor custo ao cliente é uma armadilha que corrói a margem e desvaloriza o serviço profissional do corretor. Clientes que buscam apenas preço tendem a ter baixa fidelidade e alta taxa de cancelamento.
- Não considerar o custo de aquisição de clientes (CAC): todo novo cliente tem um custo associado — marketing, tempo de atendimento, deslocamento, etc. Se esse custo não for considerado na precificação, o corretor pode estar trabalhando no prejuízo sem perceber.
- Ignorar o lifetime value (LTV) do cliente: muitos corretores focam apenas na primeira venda e esquecem de considerar o potencial de receita ao longo do relacionamento. Um cliente de seguro auto que permanece na carteira por 10 anos e ao longo do tempo contrata residencial, vida e previdência pode gerar uma receita total muito superior à comissão da primeira apólice.
- Não diversificar o portfólio de produtos: depender de um único ramo de seguro torna o corretor vulnerável às flutuações do mercado. A diversificação permite equilibrar a receita e oferecer soluções mais completas aos clientes.
- Não investir em tecnologia: ferramentas de multicálculo, CRM especializado e automação de processos reduzem custos operacionais e aumentam a produtividade, impactando diretamente na rentabilidade de cada apólice.
- Subestimar os custos de pós-venda: o atendimento de sinistros, a gestão de renovações e o suporte contínuo ao cliente geram custos significativos que precisam ser incorporados na estratégia de precificação.
- Não revisar a precificação periodicamente: o mercado de seguros é dinâmico. Comissões mudam, custos aumentam e novas oportunidades surgem. O corretor que não revisa sua precificação pelo menos a cada semestre corre o risco de ficar defasado.
Como Aumentar Sua Margem de Lucro sem Perder Clientes
Agora que você entende os fundamentos de como precificar seus serviços como corretor de seguros, vamos explorar estratégias práticas para aumentar sua margem de lucro de forma sustentável:
- Especialize-se em nichos de mercado: corretores especialistas conseguem cobrar mais pelos seus serviços. Nichos como seguros para frotas, seguros para condomínios, seguros agrícolas, seguros para profissionais de saúde, entre outros, oferecem oportunidades de diferenciação e margens mais atrativas.
- Invista em relacionamento e retenção: manter um cliente existente custa entre 5 e 7 vezes menos do que conquistar um novo. Programas de fidelização, atendimento personalizado e contato proativo aumentam a taxa de retenção e, consequentemente, a rentabilidade da carteira.
- Automatize processos operacionais: use tecnologia para reduzir o tempo gasto em tarefas repetitivas como cotações, emissão de propostas e gestão de renovações. O tempo economizado pode ser redirecionado para atividades que geram mais receita, como prospecção e vendas consultivas.
- Desenvolva parcerias estratégicas: estabeleça relações com contadores, advogados, imobiliárias, concessionárias e outros profissionais que possam indicar clientes. Essas parcerias ampliam o alcance comercial sem necessariamente aumentar os custos de marketing.
- Trabalhe o cross-selling de forma consistente: ofereça produtos complementares para clientes existentes. Um cliente que já possui seguro auto pode precisar de seguro residencial, de vida, previdência e até seguro para equipamentos portáteis. Cada produto adicional aumenta a receita sem custo de aquisição adicional.
- Negocie melhores condições com as seguradoras: à medida que sua carteira cresce, você ganha poder de negociação para obter comissões mais competitivas, bônus por performance e condições comerciais diferenciadas.
O Papel da Assessoria de Seguros na Sua Estratégia de Precificação
Um dos maiores diferenciais competitivos que um corretor pode ter para otimizar sua precificação é contar com o apoio de uma assessoria de seguros de excelência. A assessoria funciona como uma ponte entre o corretor e as seguradoras, oferecendo suporte técnico, comercial e operacional que potencializa os resultados.
Uma boa assessoria proporciona:
- Acesso a um portfólio amplo de seguradoras: mais opções significam melhores condições para o cliente e comissões mais atrativas para o corretor.
- Suporte técnico especializado: ajuda na análise de riscos complexos, na interpretação de condições gerais e na resolução de problemas de subscrição.
- Treinamentos e capacitação: programas de desenvolvimento profissional que ampliam o conhecimento do corretor e sua capacidade de venda consultiva.
- Ferramentas tecnológicas: plataformas de multicálculo, sistemas de gestão e recursos digitais que aumentam a produtividade e reduzem custos.
- Negociação de condições comerciais: a assessoria utiliza seu volume de produção agregado para negociar comissões e condições especiais junto às seguradoras, benefícios que são repassados aos corretores parceiros.
- Suporte em sinistros: apoio na intermediação e acompanhamento de processos de sinistros, garantindo agilidade e satisfação do segurado.
Contar com uma assessoria sólida permite que o corretor foque no que faz de melhor — atender clientes e vender — enquanto processos operacionais e burocráticos são facilitados com suporte profissional de alto nível.
Conte com a Baeta Assessoria para Potencializar Seus Resultados
Se você chegou até aqui, já entende que precificar seus serviços como corretor de seguros exige estratégia, conhecimento de mercado e, principalmente, parceiros que impulsionem o seu crescimento. E é exatamente isso que a Baeta Assessoria, a maior assessoria de seguros do Brasil, oferece a milhares de corretores em todo o país.
Com décadas de atuação no mercado segurador, a Baeta Assessoria reúne as ferramentas, o conhecimento e as parcerias que o corretor precisa para maximizar sua lucratividade. São dezenas de seguradoras parceiras, suporte técnico e comercial de alto nível, treinamentos exclusivos, plataformas tecnológicas de ponta e uma equipe dedicada a ajudar você a crescer de forma sustentável e lucrativa.
Não importa se você está começando agora ou se já possui uma carteira consolidada — a Baeta tem soluções sob medida para cada fase da sua jornada como corretor. Ao se tornar um parceiro Baeta, você não estará apenas contratando uma assessoria: estará se conectando a um ecossistema completo de suporte, inovação e oportunidades que faz a diferença nos seus resultados todos os dias.
Quer dar o próximo passo e transformar a rentabilidade da sua corretora? Cadastre-se agora mesmo na plataforma da Baeta Assessoria e descubra como podemos ajudar você a precificar melhor, vender mais e construir uma operação cada vez mais sólida e lucrativa.
👉 Clique aqui para se cadastrar na Baeta Assessoria e comece a crescer hoje mesmo!